


House View
ハウスビュー2026年第4四半期:

グローバル市場に関する当社の見解
- 世界経済の見通しは明るさを増しています。逆風は根強く、インフレ率が目標水準を上回る状況が続いているものの、経済成長は底堅さを保っています。米国経済は堅調な基盤を背景に再加速に向かう様相を示しており、欧州の成長率も市場予想を上回っています。また、中国経済も、第4四半期に回復に向かう可能性があります。
- 経済成長の底堅さを背景に、市場や経済が高金利環境への適応を進める中、中央銀行は引き続きインフレ抑制に注力する状況にあります。9月の利上げに続き、米連邦準備制度理事会(FRB)、欧州中央銀行(ECB)、日本銀行は、いずれも年末までに25bpの追加利上げを実施すると当社は予想しています。
- 投資やAI関連支出に支えられた好調な企業業績は、成長の勢いを維持し、株式市場と債券市場を共に下支えする要因になるとみられます。債券利回りは上昇基調にあるとはいえ、エネルギー価格主導のインフレへの影響を踏まえると、その調整は未だ落ち着いた状態であると考えられます。また、堅調な企業業績は引き続きクレジット・スプレッドの下支えとなっていますが、高金利環境下では、安定的にキャッシュフローを生み出す企業やバリュー株が相対的に優位となる可能性があります。
- 堅調な経済成長とインフレ率の目標超過を受け、市場は中央銀行による政策対応を織り込んでいます。ケビン・ウォーシュ議長の波乱の船出を経て、FRBは独立性を改めて強化する必要があります。政策対応を躊躇う姿勢を見せれば、中央銀行の独立性を巡る議論が再燃する恐れがあります。また、脱米ドル化が進み、米財務省主導の金融抑制の動きが見られ、米中間選挙も控えていることから、米ドルに対しては慎重な見方が求められます。その他のリスク要因としては、中東情勢のさらなる悪化、エネルギー価格の上昇圧力、労働市場や個人消費の減速、そしてAI投資のリターンが期待を下回る可能性などが挙げられます。
- 全体として、リスク資産を取り巻く環境は引き続き良好な状況にあります。年半ばの軟調な局面を経て、世界経済は年末に向け、その勢いを取り戻す見込みです。特に、欧州は第4四半期に向けて堅調に推移すると見られます。

四半期チャート
モメンタムが持ち直し、景況感も回復
年初に一時的な停滞がみられたものの、その後は主要国全体で企業マインドが持ち直しています。リスクは依然として残るものの、景況感が改善したことで、景気拡大の動きは年末にかけてより広範かつ持続的なものになると予想されます。
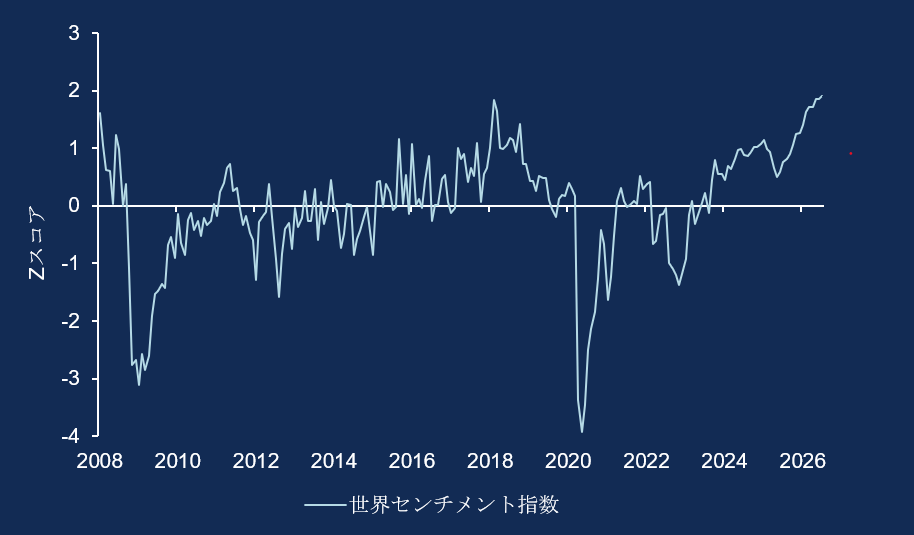
世界センチメント指数は、Economist Intelligence Unitの国別レポートにおけるポジティブおよびネガティブなワードの出現頻度を分析し、全体的なセンチメントを定量化したものです。
出所:Allianz Global Investors Global Economics & Strategy、Ahir/Bloom/Furceri(2026年7月31日現在のデータ)。


